
Environ 60 000 remboursements par année, tous effectués par chèque. C'est l'une des compagnies avec lesquelles on a jasé cette année.
Quand j'ai demandé ce qu'il faudrait pour changer ça, personne n'a vraiment pu répondre, parce que les personnes qui devraient faire cette migration sont celles qui ouvrent présentement les enveloppes.
Entre mai et août, notre équipe a mené 191 entrevues de ce type avec des prêteurs, des fintechs, des plateformes de paiement et des équipes financières. Nous avons répertorié les difficultés rencontrées par chaque entreprise, telles qu'elles les expriment, avant même que Flinks ne les reformule. Quatre points sont revenus beaucoup plus souvent que les autres. Les thèmes se recoupent, donc le total ne sera pas égal à 100.
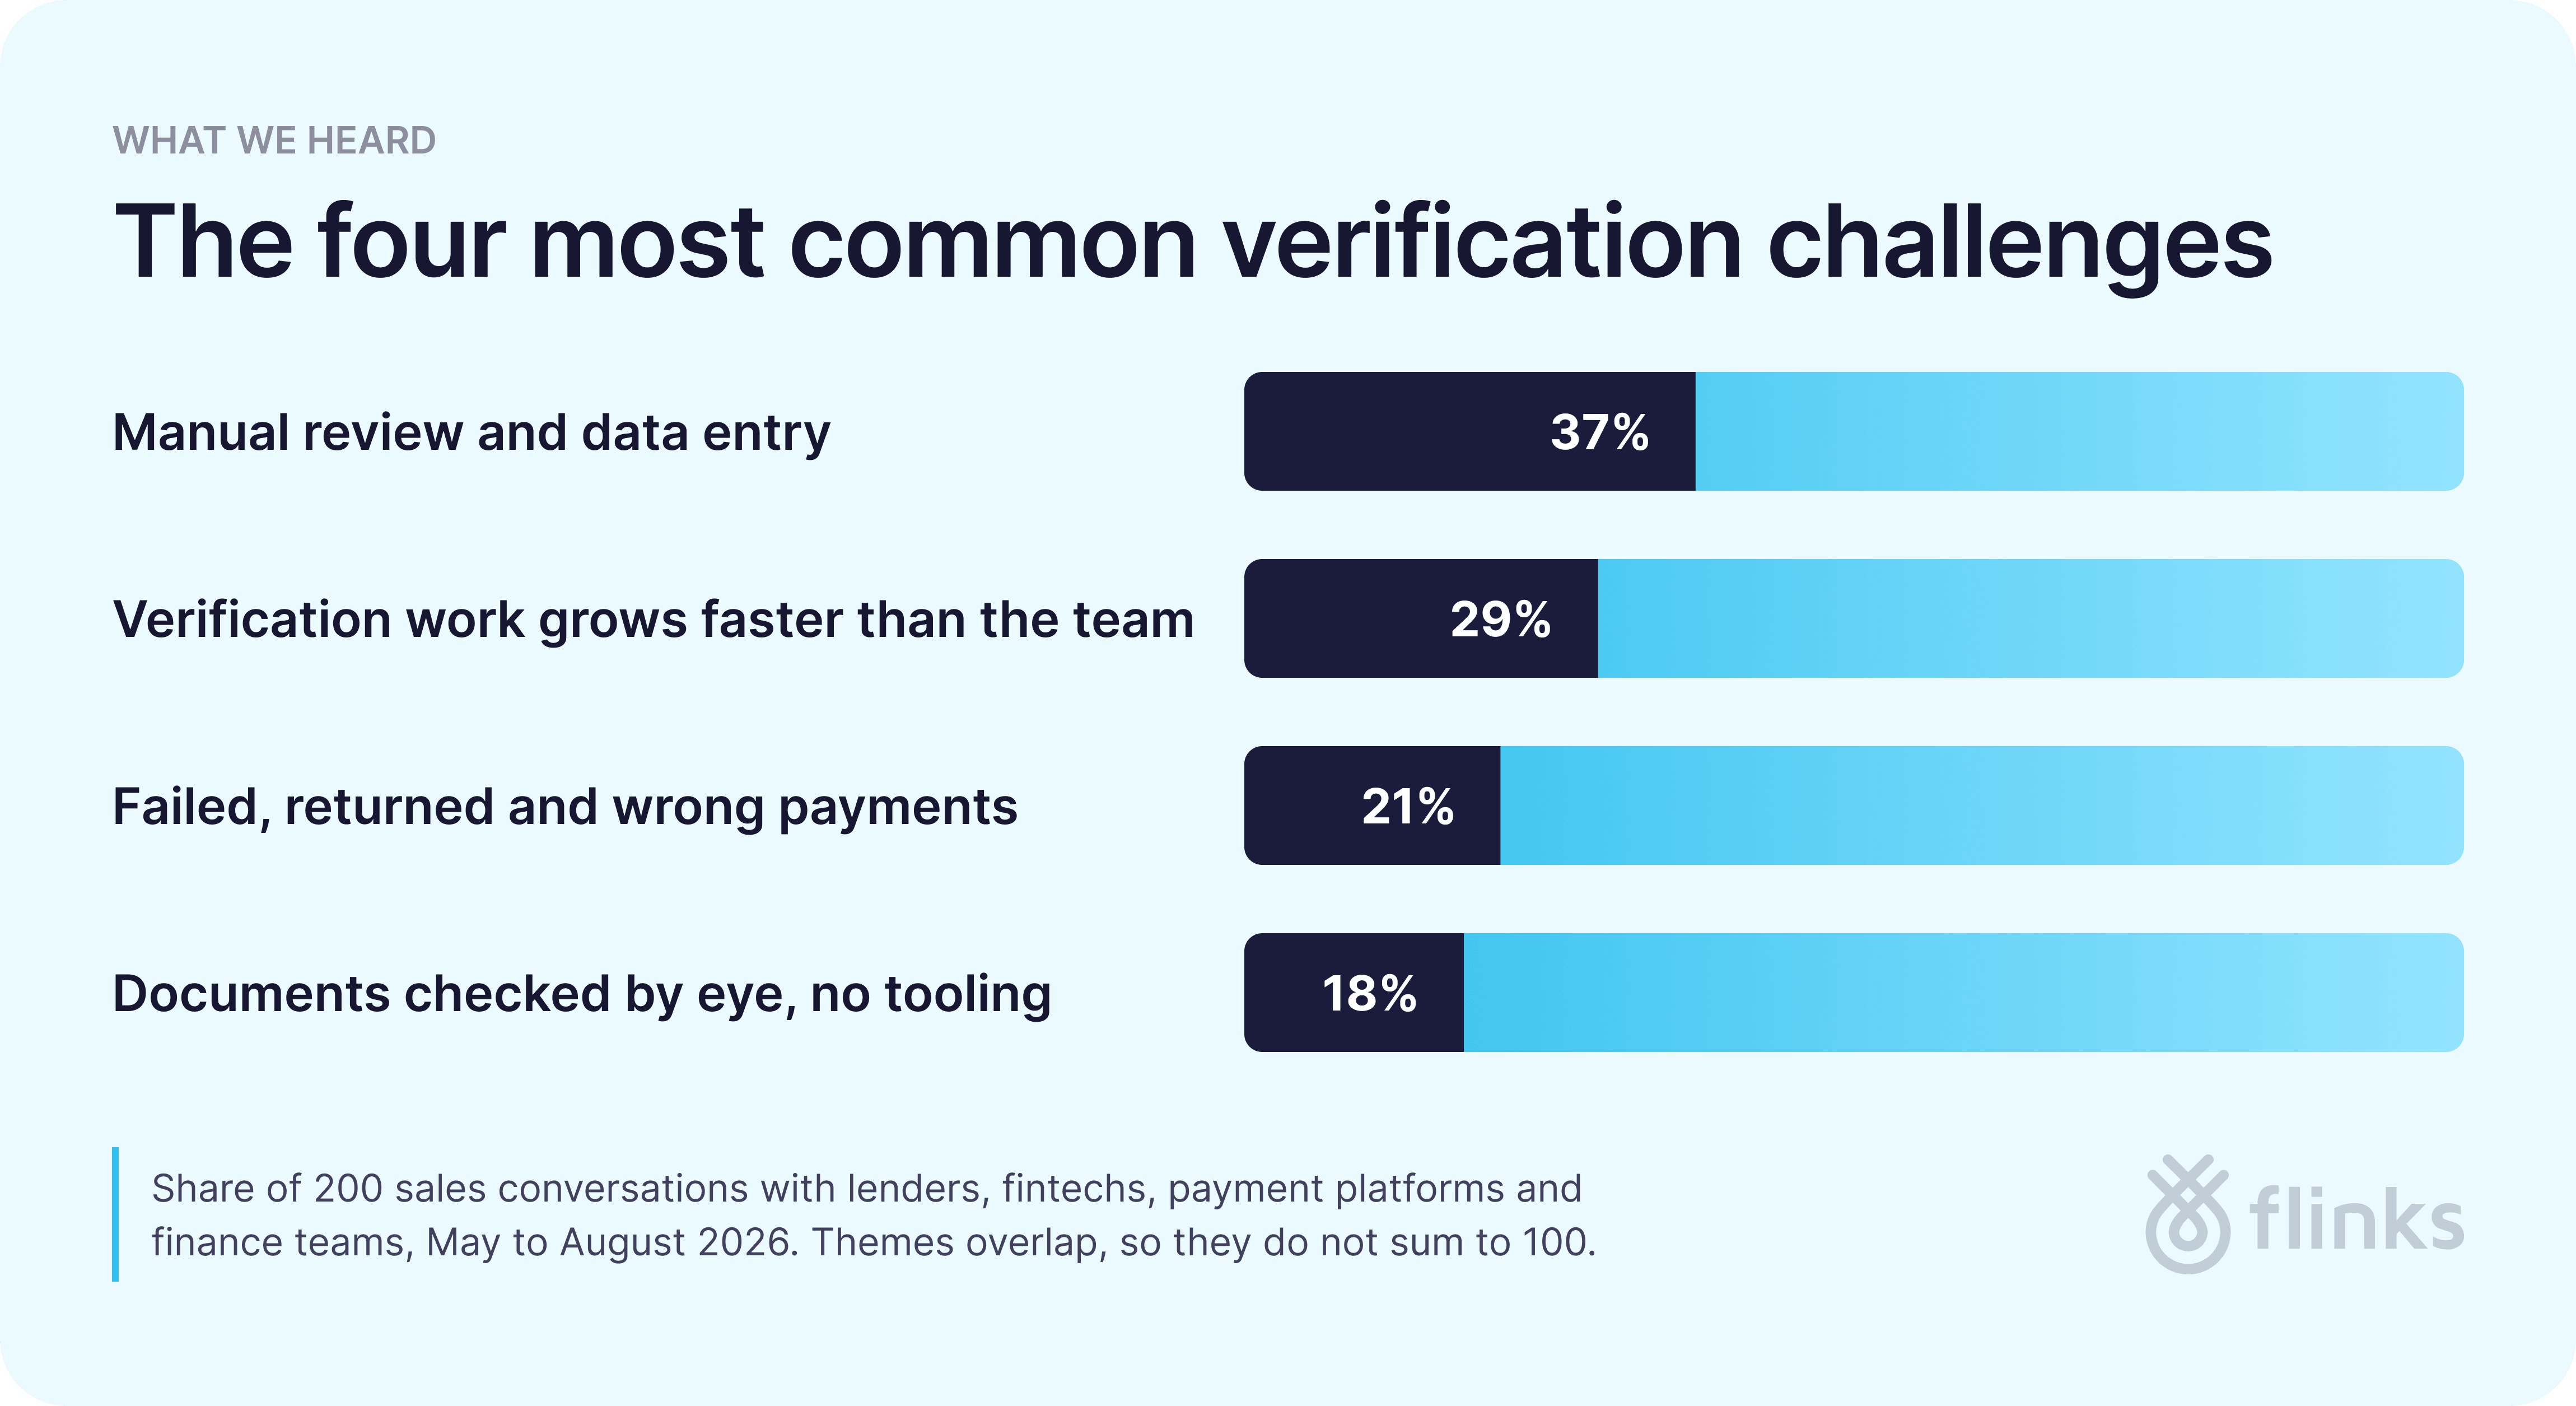
Quelqu'un est encore en train de le saisir à la main (37 %)
Les membres envoient des chèques annulés par la poste à un organisme de prestations ; quelqu'un ouvre les enveloppes et entre les numéros. Les demandeurs envoient des fichiers PDF par courriel à un prêteur hypothécaire ; quelqu'un les télécharge et entre les numéros. Tous les intervenants savent que c'est fastidieux.
La ressaisie n'est pourtant pas la partie la plus coûteuse. Un organisme de crédit à la consommation reçoit des demandeurs munis de relevés imprimés et d'un chèque annulé, et la personne au guichet prend sa décision en fonction de ces éléments, souvent à l'instinct. Cela se produit plusieurs centaines de fois par mois, et le dossier ne conserve aucune trace de la manière dont la décision a été prise. Une même demande peut donc recevoir une réponse différente selon le jour et la personne qui l'examine.
Un prêteur commercial : « On ne veut pas passer trois à cinq heures à examiner des relevés pour finalement refuser le dossier. » Le problème n’est pas tant le temps passé, mais plutôt la découverte de la situation à la fin.
Le volume de vérification double. L'équipe, elle, ne progresse pas. (29 %)
Une plateforme de paiement est passée d'environ deux mille chèques par mois à quatre mille en six mois, le processus restant le même.
Rien n'a cassé. C'est ce qui rend la chose difficile à signaler en interne : aucun incident, aucun retard à signaler au conseil d'administration, juste une fonction qui consomme discrètement deux fois plus qu'avant.
29 % des appels décrivaient une situation similaire. Une banque a cité la collecte manuelle de documents et l'analyse des risques comme principal frein à son développement. Une plateforme financière interentreprises nous a indiqué que 10 de ses 12 clients perdent deux à trois jours par mois à faire manuellement le rapprochement des virements et des factures ; un coût qu'elle assume actuellement pour le compte de ses clients, jusqu'à ce que l'un d'eux effectue les calculs.
Paiements refusés et retournés, des semaines plus tard (21 %)
Une plateforme de paie a expliqué pourquoi ses paiements échouent même lorsque la vérification est réussie. Ils vérifient le solde au début du paiement, mais les fonds ne sont transférés que quelques heures plus tard, et les autres opérations en attente sur ce compte sont traitées en priorité. La vérification était correcte au moment de son exécution. Quelques heures plus tard, elle ne l'était plus.
Une plateforme immobilière vérifie systématiquement le solde du compte dans les jours précédant un prélèvement, uniquement pour éviter les frais de refus de paiement, et règle chaque chèque. Ça fonctionne. Ils paient pour combler une lacune dans leurs propres données. Ailleurs, un grand opérateur emploie encore une petite équipe qui ouvre des images de chèques annulés à l'écran et en lit les chiffres ; il arrive parfois qu'une erreur d'inversion se produise et que le paiement soit crédité sur un compte qui n'est pas celui du client.
Le coût apparaît des semaines plus tard, sur la ligne budgétaire de quelqu'un d'autre, c'est pourquoi personne ne le suit.
Vérification visuelle des documents, sans outil (18 %)
Une agence de crédit nous a expliqué comment elle vérifie un relevé dont elle doute. Elle cherche un relevé authentique du même établissement, les compare côte à côte et examine attentivement la police de caractères, l'espacement et vérifie si l'horodatage est manquant.
Ça reste valide jusqu'à ce que l'autre partie améliore sa technique. Un prêteur nous a confié que les emprunteurs soumettent des relevés modifiés dans des éditeurs PDF, avec des polices parfaitement assorties, et que l'équipe est actuellement incapable de le détecter. L'outil de vérification de documents d'une plateforme de sélection de locataires se contente de télécharger et de numériser les documents, sans plus. Un prêteur a acheté un outil de détection de fraude documentaire, a obtenu des faux négatifs lors de l'évaluation et a continué à traiter manuellement les dossiers (payant ainsi l'outil et faisant le travail quand même).
18 % des appels, et c'est le groupe que je trouve le plus difficile à surveiller. Des gens qui savent exactement ce qu'ils cherchent, mais qui n'ont rien pour le chercher.
Ce qu'ils ont demandé à la place
La demande la plus fréquente (38 %) concernait la possibilité pour plus de candidats de finaliser la connexion bancaire sans interruption. Dit comme ça, ça ressemble à une fonctionnalité produit, mais les entreprises qui posaient cette question parlaient en réalité de recrutement : un candidat qui ne parvient pas à se connecter ne disparaît pas ; il devient simplement un courriel que quelqu’un doit ouvrir.
36 % voulaient le retrait de l'étape manuelle. Supprimer cette étape, pas l'accélérer. Un organisme de prestations sociales a formulé cette demande en affirmant vouloir que les coordonnées bancaires soient automatiquement intégrées à son système financier sans que personne n'ait à les retaper à partir d'un talon de chèque.
Environ 30 % des répondants ne voulaient pas du tout accéder aux données transactionnelles brutes ; ils les voulaient déjà analysées. Une plateforme de vérification des antécédents des locataires nous a expliqué pourquoi : déterminer si les revenus d’une personne proviennent d’une entreprise indépendante, d’une pension ou de dividendes est une tâche complexe, et ils n’avaient aucun intérêt à gérer ce processus en raison de la fréquence des cas particuliers. Une plateforme de paie, quant à elle, exigeait l’historique des rejets de paiement pour un motif précis : obtenir gain de cause lors d’un débat interne concernant la réduction de son délai de traitement.
Un quart des répondants souhaitaient un compte rendu des vérifications effectuées et de leur méthodologie. Une société de services professionnels gérait trois processus (comptabilité des fournisseurs, gestion de fiducies et paie) qui présentaient des incohérences.
Seulement 8 % ont demandé des décisions plus rapides
Huit.
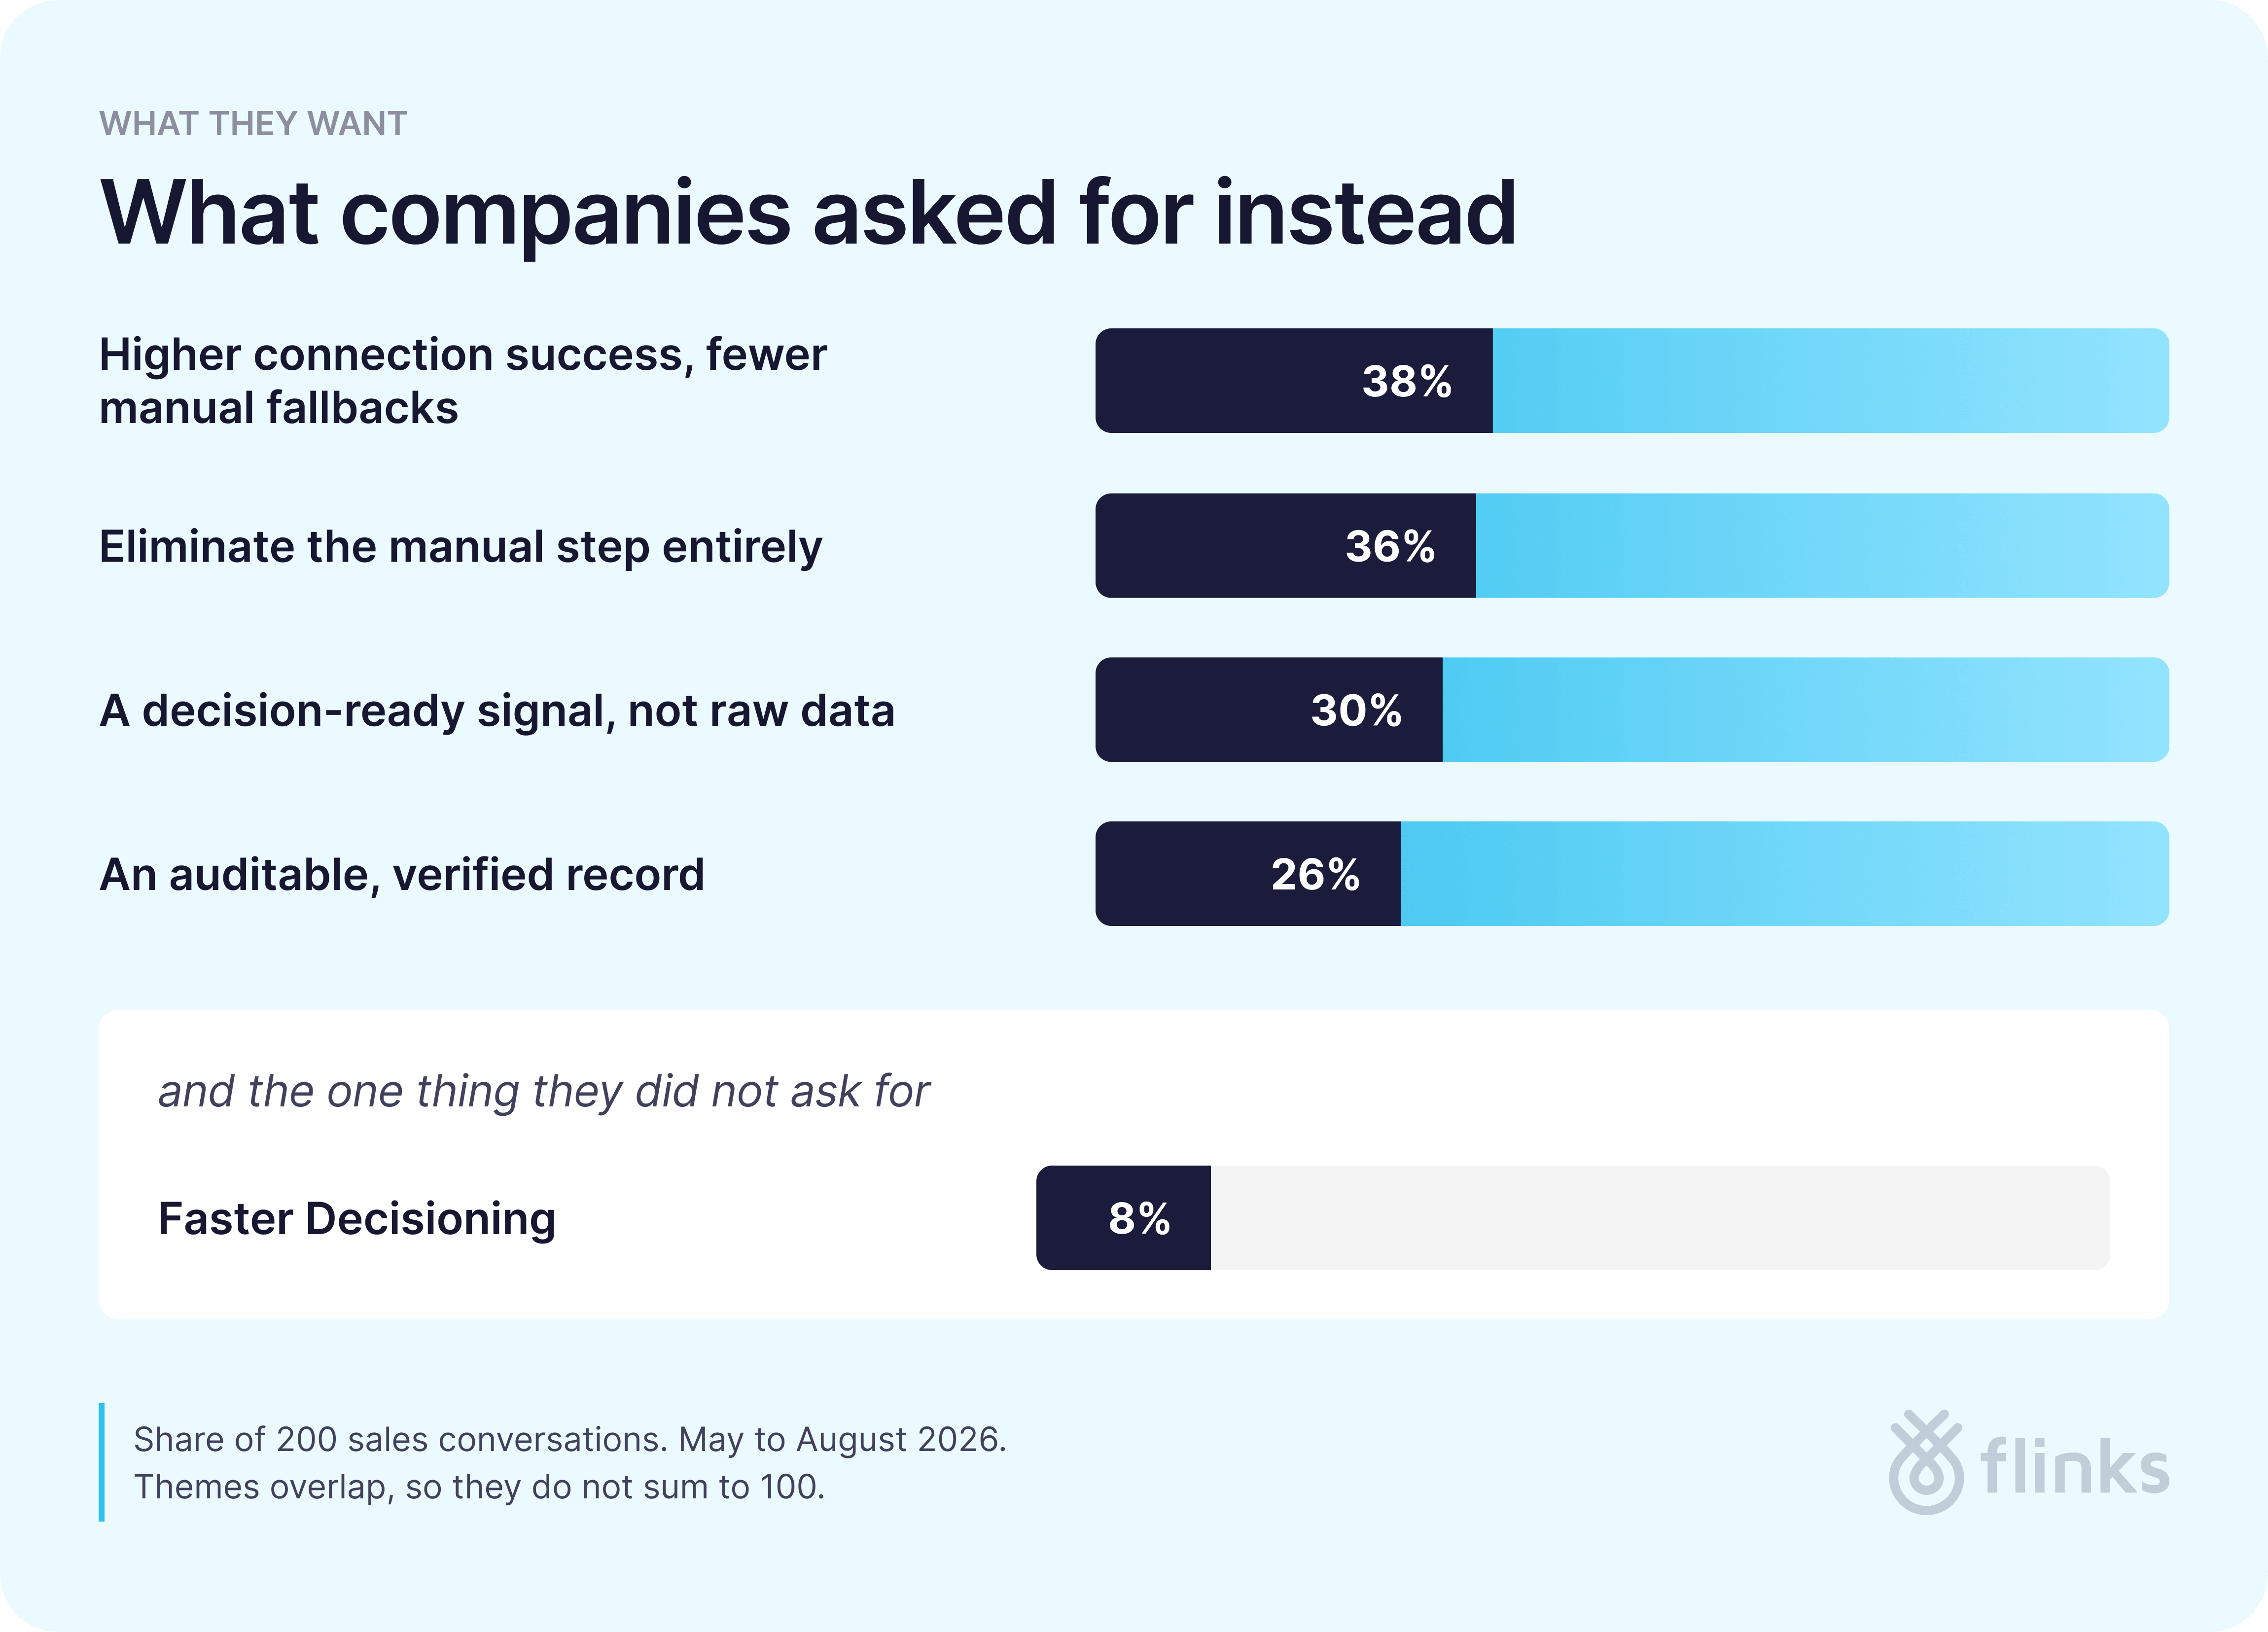
Ce secteur a passé des années à vendre de la rapidité (décisions instantanées, quelques secondes au lieu de plusieurs jours), et les personnes chargées des vérifications quotidiennes y contribuent à peine. Elles souhaitent déléguer cette tâche. Bien sûr, les décisions sont plus rapides comme ça, mais ce n'est pas ce que les gens achètent.
Deux points à vérifier dans votre propre processus
- Comptez le nombre d'étapes de votre processus qui s'interrompent brutalement faute d'intervention humaine . Pas la durée de chaque étape, mais leur nombre total. Les équipes les plus en difficulté n'étaient pas les plus lentes ; elles fonctionnaient parfaitement aujourd'hui et n'avaient pas remarqué que chaque nouvelle application génère du travail supplémentaire pour une personne.
- Ensuite , renseignez-vous sur ce qui se passe réellement lorsqu'une connexion bancaire échoue. Si la réponse implique qu'un candidat photographie un chèque annulé, votre taux de connexion détermine vos effectifs, que cela soit dit ouvertement ou non. Nous avons constaté le même phénomène lors de l'analyse des abandons de recrutement au Canada .
Où Flinks trouve sa place
La plupart des fonctionnalités décrites ci-dessus constituent la base de notre plateforme. Si les emprunteurs saisissent les informations de compte figurant sur un chèque annulé, Flink Connect vérifie la propriété du compte directement auprès des banques, en consultant plus de 15 000 établissements. Les relevés bancaires et les documents reçus en format PDF sont traités par Flinks Upload , qui vérifie leur authenticité afin que la décision ne repose pas sur une simple interprétation de la police de caractères. Et pour ceux qui veulent des données déjà interprétées plutôt que brutes ? Flinks Enrich est la solution.
Ils sont regroupés en raison du chiffre de 36 %. Automatiser la majeure partie d'une étape manuelle ne la supprime pas. Elle est supprimée lorsqu'il n'y a plus d'espace disponible.
Jeudi 24 septembre, 13 h (heure de l'Est) — Arber Ago et Misha Makarious animeront une session en direct sur la mise à l'échelle de la vérification financière, incluant un exercice d'évaluation de votre propre processus. Inscrivez-vous ici .
Si vous souhaitez optimiser votre configuration, notre équipe dédiée à la réussite client propose des entrevues individuelles avec les clients et les prospects. Contactez-nous .