
J'ai ouvert ma première carte de crédit à 18 ans dans l'une des grandes banques canadiennes.
Limite de 1 000 $.
Je l'ai toujours. Toujours 1 000 $.
Tous les deux ou trois mois, je reçois un avis me proposant de passer à 1 500 $. C'est généreux. Mais ce n'est pas ma banque principale. Ils ne voient qu'une seule carte. Ils ne savent rien d'autre de moi, donc le plafond reste inchangé.
J'ai beaucoup réfléchi à cette carte en animant la table ronde « L'avenir du crédit » au Sommet des prêteurs canadiens à Toronto la semaine dernière. J'étais accompagné de trois personnes qui développent des produits de prêt : Matthew Wiens (vice-président principal des programmes bancaires et des affaires juridiques chez Propel Holdings), Cato Pastoll (cofondateur et PDG de Loop) et Casey Lewis (directeur des produits chez Wealthsimple).
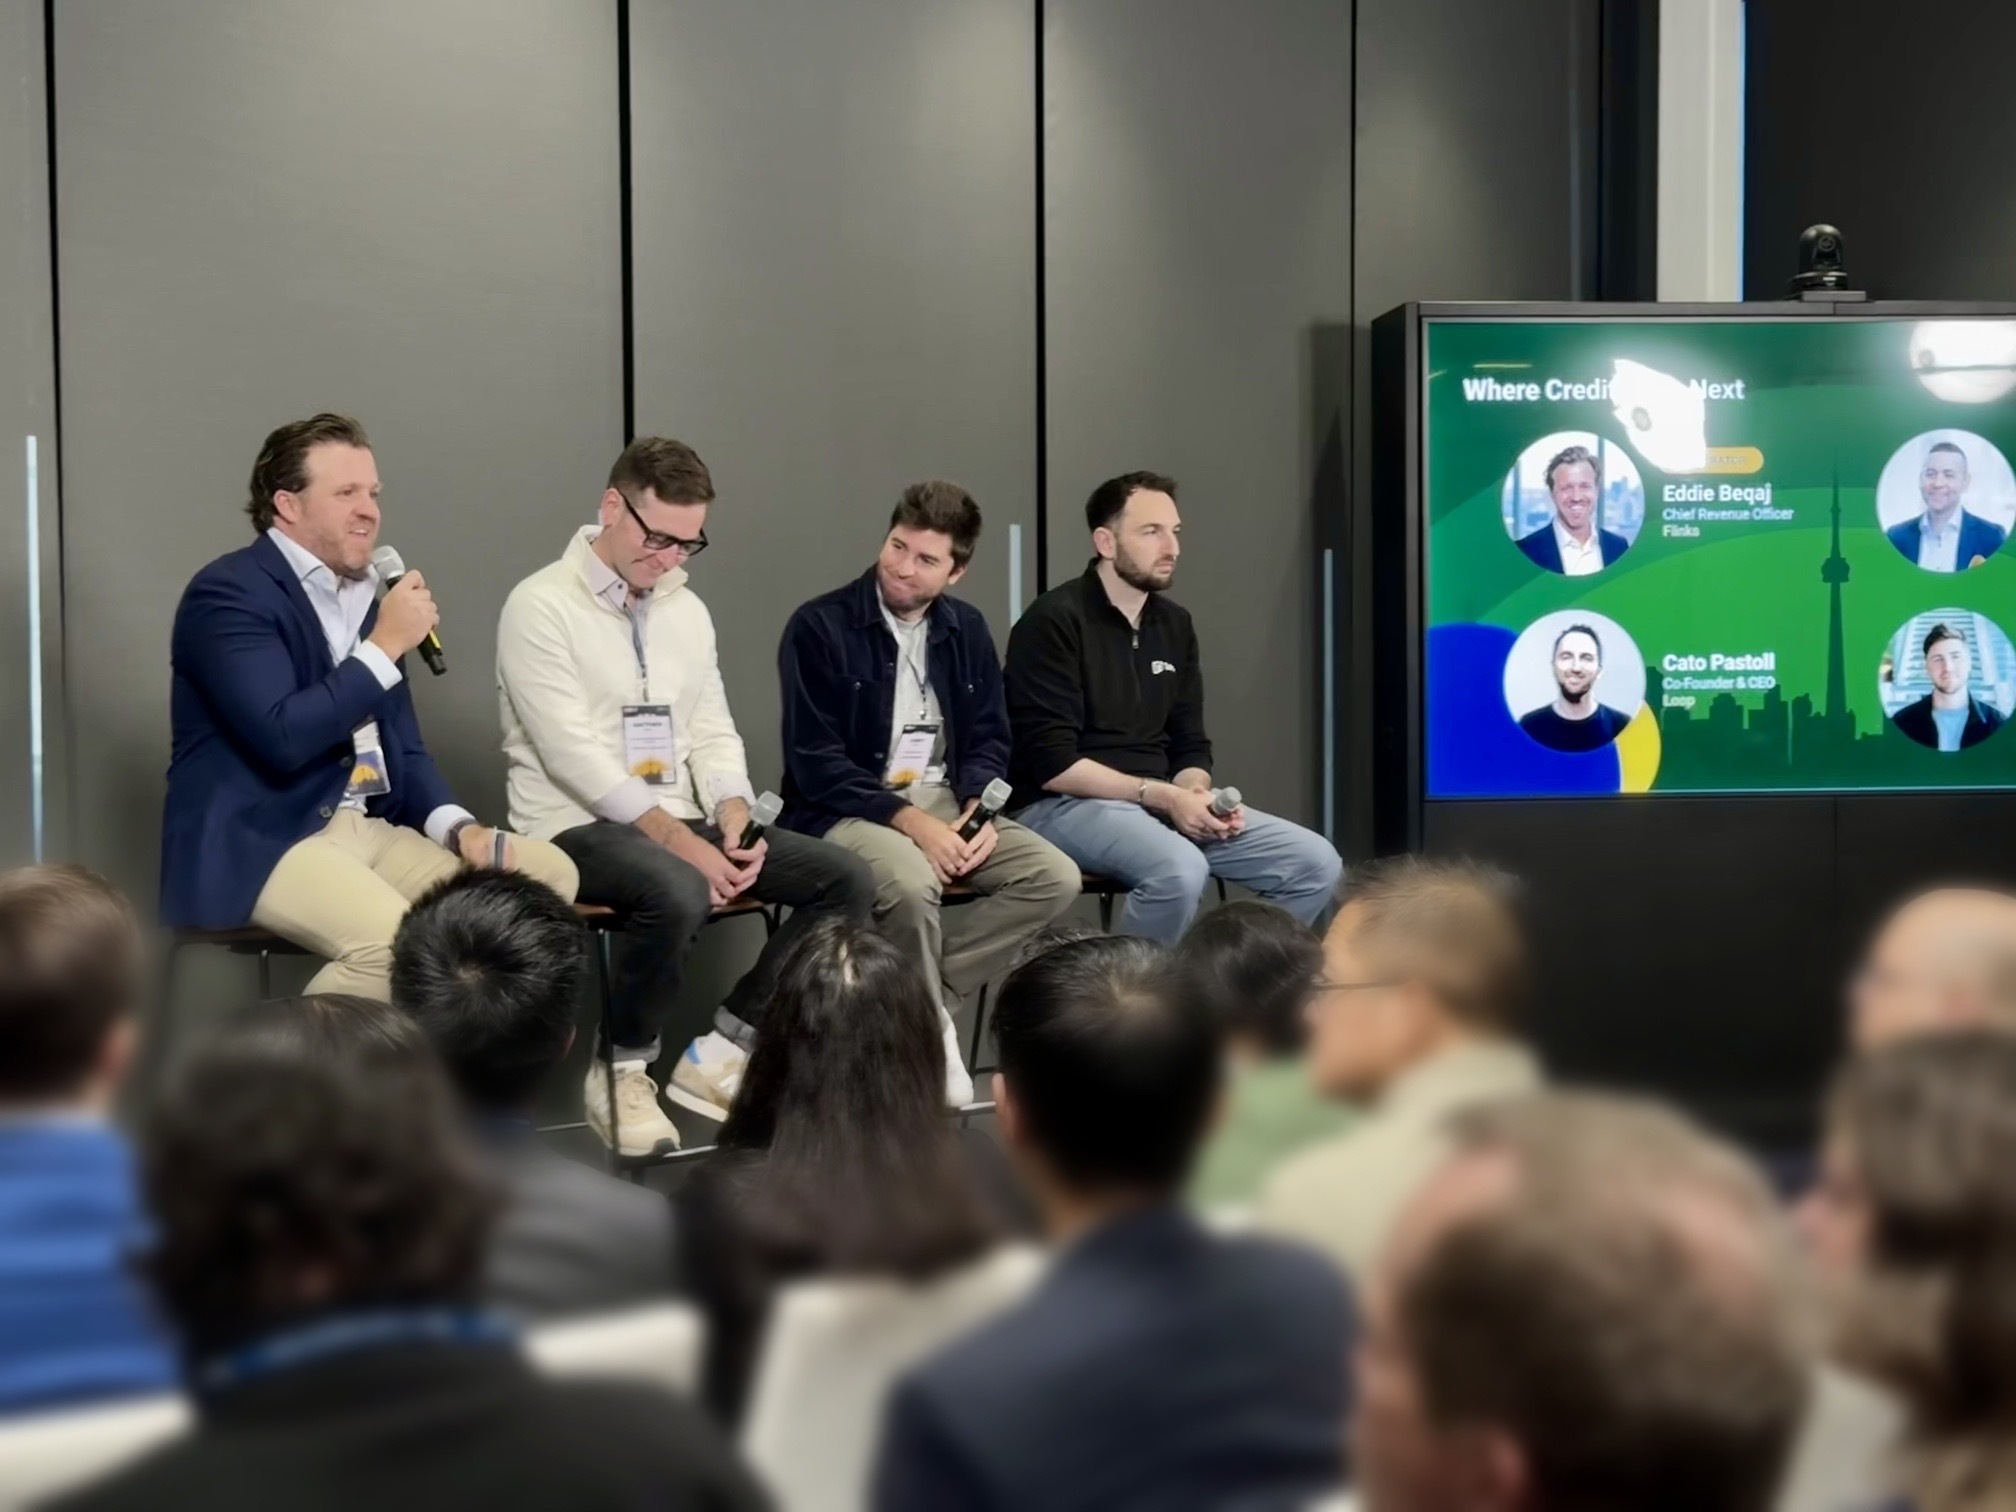
Des compagnies différentes. Des clients différents. Les mêmes défis.
Un excellent client, un pari désastreux sur papier
Un commentateur a raconté une histoire qui m'a marqué. Alors qu'il faisait des recherches sur un marché, il a demandé des prêts à presque tous les prêteurs présents, et sa cote de crédit en a pris un coup. C'est un cadre supérieur possédant un patrimoine important, mais il n'a pas pu obtenir de carte de crédit.
Sur papier, un pari désastreux. Mais si l'on examine sa situation financière réelle, il est difficile d'y voir un risque.
Il soutient que les modèles traditionnels s'appuient fortement sur l'histoire, une question à laquelle les prêteurs n'ont souvent pas besoin de réponse. L'analyse des flux de trésorerie, quant à elle, se projette dans l'avenir, ce qui élargit l'accès au crédit.
Même histoire, chiffres plus importants
Cato le constate tous les jours dans les petites entreprises. Prenons l'exemple d'une entreprise réalisant un chiffre d'affaires d'environ 5 millions de dollars, avec un BAIIA de quelques centaines de milliers de dollars. Son propriétaire possède une carte de crédit personnelle plafonnée à 10 000 dollars.
Mes 1 000 dollars et ces 10 000 dollars, c'est la même histoire.
Explication de Cato : les sources de données sont homogènes. Les mêmes données sont utilisées indéfiniment, donc les résultats sont identiques. Chez Loop , ils analysent les flux de trésorerie des clients qui utilisent leurs services bancaires. Pour les autres, ils ont mis en place des intégrations de données permettant de reconstituer l'état des résultats, incluant les revenus et les dépenses. Selon lui, proposer une limite de 10 000 $ à une entreprise réalisant un chiffre d'affaires de 5 millions de dollars ne permet pas de se démarquer sur le marché.
Ce que vous voyez influence ce que vous pouvez offrir
Casey a décrit le même changement du côté du consommateur. Wealthsimple garantit directement les actifs de ses clients en fonction de leur patrimoine total. Par exemple, sa marge de crédit de portefeuille évalue les actifs de manière dynamique, reconnaissant qu'un investissement concentré et un portefeuille diversifié comportent des risques très différents.
Résultat : Wealthsimple a pu se développer plus rapidement et proposer plus tôt des limites plus élevées à ses clients.
Plus de visibilité, plus de crédit, plus tôt.
Plus de données peuvent empirer la situation.
J'ai poussé Matt à adopter le point de vue opposé. Quand plus de données deviennent nuisibles ?
Sa réponse était basée sur l'expérience. Propel analyse plus de 1 000 points de données pour chaque client. À ce volume, deux points de données peuvent se contredire et générer un faux positif. La solution qu'il a décrite est un modèle d'apprentissage conçu par un cofondateur qui a travaillé sur l'un des premiers modèles d'évaluation des risques par IA. Ce modèle tient compte des conditions du marché, des flux de trésorerie et même de l'emplacement du demandeur par rapport à son adresse IP, puis s'actualise continuellement en fonction de ses performances.
« Une décision de crédit ne peut pas être prise à un moment précis », a-t-il déclaré. « Le monde change. Le travail à la tâche se développe. La situation des gens évolue. »
Ce que j'ai retenu
Premièrement : les prêteurs qui ont une meilleure connaissance de la situation financière d’une personne font de meilleures offres, et plus rapidement.
Deuxièmement : les données doivent être exactes. Des signaux contradictoires produisent de faux positifs. Des renseignements désuets mènent à des décisions concernant une personne décédée. Un gros volume de données n'est utile que s'il est précis et à jour.
Voilà où je vais admettre mon parti pris. J'ai dit ça sur scène, et je vais le répéter : je travaille chez Flinks. Nous sommes la plateforme de financement intégrée que les prêteurs utilisent pour se connecter, avec le consentement du demandeur, aux comptes bancaires de plus de 15 000 établissements financiers. Ainsi, les flux de trésorerie, les soldes et les revenus à l'origine de la décision proviennent directement du compte.
Ce qui me ramène à mes 1 000 dollars.
Un organisme de crédit pourrait analyser des années de gestion financière et me proposer une offre bien plus avantageuse qu'une augmentation automatique de mon prêt à 1 500 $. Ces données existent. La question est de savoir qui y a accès et si on peut leur faire confiance.