
Pendant 18 mois, Venn n'a eu aucun client. Saud Aziz et son cofondateur, Ahmed Shafik, ont quitté des emplois bien rémunérés pour créer une plateforme de services bancaires aux entreprises canadiennes, et ils ont passé cette période avec deux employés dans une pièce sans fenêtre, à écrire un logiciel que personne ne pouvait encore utiliser.
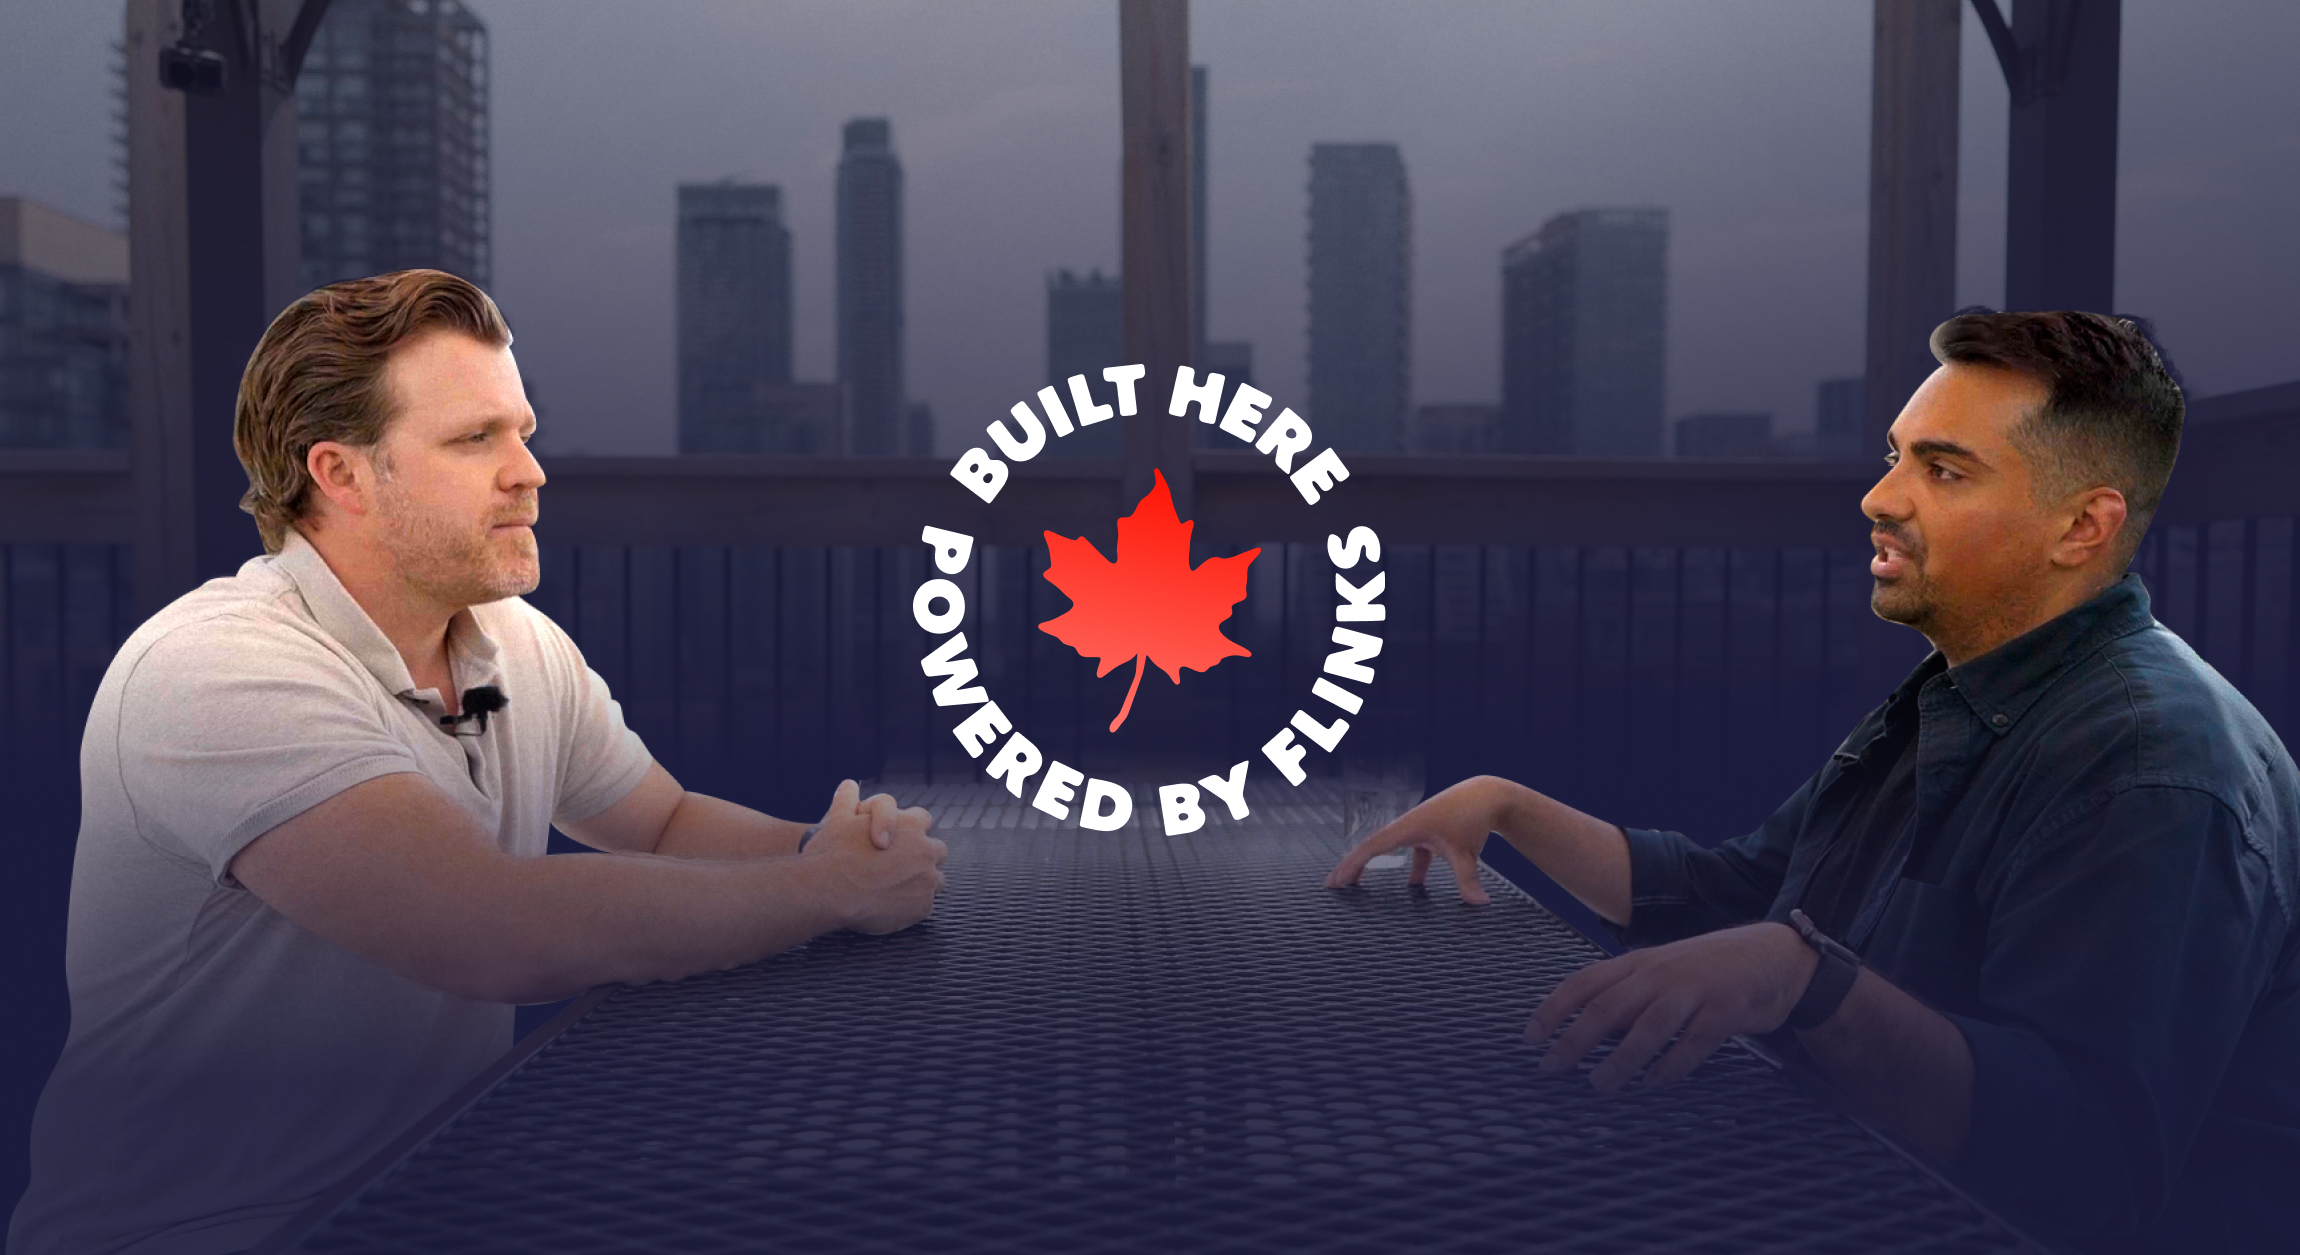
« Nous devions constamment nous rappeler les raisons pour lesquelles nous avions commencé, car cela a duré 18 mois », m’a confié Saud lorsque nous nous sommes assis sur un toit à Toronto pour cet épisode de Built Here .
Le développement a débuté vers la fin de 2021, période dont Saud se souvient comme étant l'apogée du boom de la fintech : « à chaque fois que vous ouvrez TechCrunch, ou tout autre média spécialisé dans l'actualité technologique, vous voyez que telle ou telle entreprise vient de lever des fonds importants. « Il a qualifié cette période de « très stressante pour nous, car on se demandait si on faisait vraiment le bon choix en investissant dans cette infrastructure ».
Il savait pour qui il travaillait. Le tissu économique des entreprises canadiennes est en perpétuel renouvellement. En 2025, Statistique Canada a établi que le taux d'ouverture et le taux de fermeture d'entreprises étaient identiques, soit 4,8 % des entreprises actives ( source ). Saud décrivait ses premiers clients comme des entreprises dont le cycle de trésorerie « est généralement d'un mois ». Pour une entreprise de ce type, le compte de paie doit être fonctionnel le jour du versement des salaires.
La décision sous-jacente à tout
Saud avait déjà créé des produits financiers à deux reprises : d’abord comme l’un des premiers employés de KOHO, puis en dirigeant l’expansion canadienne de Revolut, où il a rencontré Ahmed. Il a dit que cette expérience lui avait fourni « un excellent modèle pour la mise en place de l’infrastructure nécessaire ». Les fondateurs ont donc pris la décision rapidement.
« Nous savions que nous voulions posséder l'infrastructure de base, notamment notre propre registre, car nous voulions offrir une offre multidevises. »
Un registre enregistre la position et les mouvements de chaque dollar. Lorsque les comptes, les cartes et les opérations de change sont tous consignés dans un seul grand livre, leur cohérence est assurée. Par contre, si chaque produit tient sa propre comptabilité, il faut ensuite les compiler, et cette compilation représente une véritable tâche.
Venn a utilisé ce registre pendant ses 18 premiers mois avant qu'une seule transaction y soit enregistrée. Les cartes et le service de change que les fondateurs avaient l'intention d'offrir seraient donc inscrits dans les registres existants. C'est ce que j'appelle construire la connexion en premier. On conçoit les points de connexion des produits avant même de les expédier, de sorte que la connexion est intégrée dès la conception et ne nécessite jamais d'ajout ultérieur.
Ce choix avait un prix. Venn a renoncé à des revenus et à des preuves de concept précoces, tandis que d'autres entreprises annonçaient des étapes clés. Saud était clair sur ce que ce temps investi permettait d'obtenir.
« On savait qu'on voulait le faire parce que ça nous permettrait d'avancer plus vite à long terme. Mais la sagesse populaire voudrait plutôt dire : avancer vite, prendre des risques, livrer rapidement. Mais on voulait faire les choses un peu différemment. »
La connexion s'étend aussi vers l'extérieur.
Un registre distribué relie les produits d'une entreprise. Une plateforme bancaire doit aussi se connecter aux institutions qui détiennent les fonds de ses clients. Selon Saud, Venn travaille avec la plupart des grandes institutions, et ces relations se gagnent en démontrant sa capacité à respecter les mêmes obligations que son partenaire.
« Si vous vous présentez dans une banque et que vous dites : « Bonjour, j'aimerais faire appel à vos services pour offrir le service XYZ », et que vous ne connaissez rien aux procédures KYC ou KYB, aux sanctions, aux médias défavorables, et à toutes ces choses-là, si vous ne parlez pas le même langage, vous allez avoir énormément de mal. »
Venn a aussi fait ce lien très tôt. Lors de la signature de son premier partenariat avec une grande banque, Saud a déclaré : « Nous devions leur montrer que nous avions mis au point une application qui répondait à toutes leurs exigences. »
Là où le client le ressent
Ce que le client voit, c'est si son argent arrive à destination. Saud était attentif à un signal particulier.
« Quand je pense à une entreprise et à ses finances, il y a deux transactions les plus importantes qui ont lieu chaque mois. La première, c'est le versement des salaires. « La deuxième, a-t-il ajouté, c'est « la réception des paiements des clients ».
La paie représente une sortie d'argent pour l'entreprise. Les revenus représentent une entrée d'argent. Une entreprise qui centralise ces deux aspects chez un nouveau fournisseur place ce dernier au cœur de son fonctionnement.
« Dès que j'ai vu un changement de comportement et que les clients ont commencé à nous faire confiance pour ces deux transactions les plus importantes, j'ai su qu'on avait créé un produit et qu'on avait en quelque sorte gagné leur confiance. »
Venn vient de franchir le cap des 15 000 clients, dont plusieurs grâce au bouche-à-oreille. Saud a dit qu'il envisageait déjà une croissance d'un ordre de grandeur supérieur. « J'attends vraiment d'atteindre les 100 000 clients pour en apprendre davantage. »
La question pour les constructeurs
Le test de Saud s'applique à tous les produits financiers. Choisissez le paiement que votre client ne peut absolument pas se permettre de voir dysfonctionner, habituellement la paie, et suivez-le tout au long de son parcours au sein de votre système. À chaque étape, un point de friction apparaît. Venn a conçu ses points de friction avant même d'avoir un client, et Saud s'attend à ce que ce travail continue de porter ses fruits rapidement.
Les motivations de Saud pour démarrer son entreprise remontent à la bijouterie de ses parents, où il a grandi en observant l'impact positif qu'une petite entreprise peut avoir sur une famille. Il affirme « ne cesser de promouvoir l'entrepreneuriat » et son conseil à quiconque envisage de se lancer est sans détour.
« Tu ne seras jamais prêt. Tu n'auras jamais l'idée parfaite. Tu ne sauras jamais exactement comment t'y prendre. Il n'y aura jamais de moment idéal. Mais si c'est ne serait-ce qu'une p'tite idée dans ta tête, tu devrais absolument foncer. »
Venn a consacré 18 mois à la création d'une fondation avant qu'elle n'aide une seule entreprise. Selon Saud, cette fondation en aide maintenant 15 000. Il veut que l'écart entre les ouvertures et les fermetures d'entreprises au Canada continue de se creuser. « Il faut que ces chiffres soient aussi éloignés que possible. »
L'histoire complète de Saud, de l'arrière de la boutique de ses parents jusqu'au registre établi avant même l'arrivée du premier client, est racontée dans l'épisode ci-dessous.
Regardez cet épisode, ainsi que le reste de la série « Built Here : Canada's Financial Builders », sur flinks.com/built-here . Les épisodes sont aussi disponibles sur YouTube .